samedi 19 octobre 2013

Budget 2014 : pas de pause dans le matraquage fiscal

Décidément, ceux qui nous dirigent semblent avoir de la peine à savoir où ils vont, ce qui n’est pas pour nous rassurer. Après de nombreux cafouillages, comme celui sur la taxe à 75%, est intervenu en cette rentrée 2013 l’imbroglio de la « pause fiscale ». Promise par François Hollande pour 2014, elle est transformée en « ralentissement fiscal » par le Premier Ministre, la pause étant finalement reportée à 2015. Mais la porte-parole du gouvernement, Najat Vallaud-Belkacem, a ‘clarifié’ la situation (qualifiée de ‘boulette’ par le chef de la diplomatie Laurent Fabius) en estimant que le ralentissement était tellement marqué (les prélèvements obligatoires n’augmentant que de 0,1 point) qu’il s’agissait en fait bien d’une pause.

En effet, le gouvernement commence à avoir des remontées du terrain indiquant un ras-le-bol fiscal de plus en plus marqué. Cette situation est d’autant plus risquée pour la gauche que deux élections se profilent en 2014 : les municipales en mars puis les européennes en mai. L’année 2015 ne sera pas plus calme avec les élections départementales (nouveau nom des cantonales) suivies des régionales. Et chaque élection partielle donne lieu à une défaite cuisante de la gauche. L’exécutif essaye donc autant que faire se peut d’éviter le sujet. Pour Pierre Moscovici : « ne parlons pas que des impôts ! »

Difficile de suivre ce conseil quand on regarde le budget 2014 dans lequel les ménages ne sont pas épargnés (plus de 10 milliards d’euros) :


Le gouvernement tente donc d’adoucir son image. Il a ainsi par exemple décidé, après deux ans de gel, de revaloriser le barème de l’impôt sur le revenu. La mesure est avant tout symbolique car son  coût est limité (moins de 200 millions d’euros), mais elle devrait bénéficier à environ 7 millions de contribuables (135 000 ménages devenant non imposables). Il a en revanche été beaucoup plus discret sur certaines augmentations (+12,7% pour la taxe sur les billets d'avion et +2€ pour la contribution à l'audiovisuel public) et baisses de subventions (aides personnelles au logement, frais de scolarité, fiscalisation des majorations de pension pour les retraités…).

Les prélèvements obligatoires vont donc sensiblement augmenter. À 46,0% du PIB en 2013, ils atteignent même un niveau historique. François Hollande avait beau déclarer en septembre 2010 qu’« au-dessus de 45% du PIB, le caractère insupportable de l’impôt peut se poser », ce seuil aura bien été franchi sous son mandat.
L’INSEE définit les prélèvements obligatoires comme les impôts et cotisations sociales effectives reçues par les administrations publiques et les institutions européennes.
Voici leur détail pour la France en 2012 :


Remarquons que les prélèvements obligatoires ne représentent qu’une partie [1], certes importante, des recettes fiscales. Ainsi, les recettes publiques totales françaises s’élevaient à 51,9% en 2012 alors que les prélèvements obligatoires atteignaient 45,0%.
Toutefois, l’évolution des prélèvements obligatoires est assez proche de celle des recettes publiques (plus pertinentes pour les comparaisons internationales) :
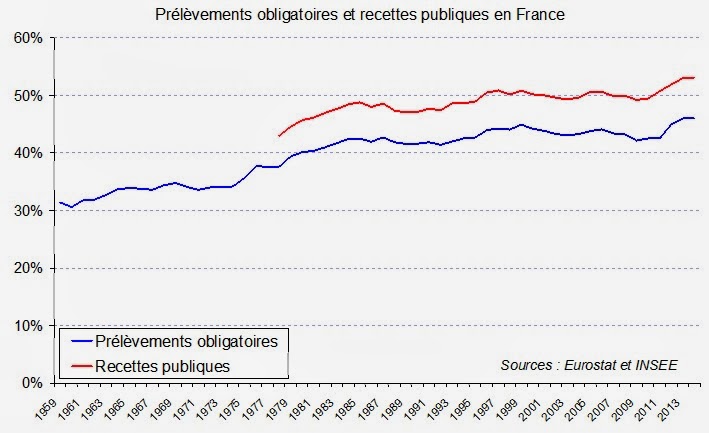
Le gouvernement multiplie les mesures pour raboter des niches fiscales ou augmenter les niveaux des taux d’imposition. La « pause fiscale » décrétée par le gouvernement est non seulement illusoire, mais la pression fiscale est à un niveau historiquement élevé.

[1] Pour plus de détail sur les prélèvements obligatoires, se référer aux annexes 1 et 2 du « rapport sur les prélèvements obligatoires et leur évolution » 2013.
À noter en particulier que :
« Le caractère obligatoire des versements ne procède pas d’un critère juridique mais d’un double critère économique : absence de choix du montant et des conditions de versement, inexistence de contrepartie immédiate) »
« Certains prélèvements ne sont pas considérés comme obligatoires car ils correspondent à une décision considérée comme « volontaire » de la part de celui qui les paie, ou sont la contrepartie d’un service rendu (les amendes non fiscales, les droits de timbre sur les permis de conduire, les passeports, les cartes grises…). »
Cela permet par exemple d’exclure la redevance télévision ou la taxe d'enlèvement des ordures ménagères du périmètre des prélèvements obligatoires.

Publié initialement sur 24hGold

jeudi 17 octobre 2013

Budget 2014 : toujours pas de baisse des dépenses

Le mercredi 25 septembre, le projet de loi de finances pour 2014 (PLF 2014) était présenté en conseil des ministres à Jean-Marc Ayrault par Pierre Moscovici (ministre de l’économie et des finances) et Bernard Cazeneuve (ministre délégué auprès du ministre de l’économie et des finances, chargé du budget).

Le gouvernement avait alors auparavant largement communiqué sur un « effort de redressement » de 18 milliards d’euros, dont 15 milliards d’économies nouvelles et 3 milliards de recettes. Les 15 milliards d’euros d’économies étaient censés être répartis à hauteur de 9 milliards pour l’État et de 6 milliards pour les régimes sociaux (5,8 milliards finalement).

Pour l’État, les 9 milliards d’euros d’économies se répartissent ainsi :
  • 3,3 milliards sur les concours aux opérateurs, les collectivités locales et le budget européen
  • 2,6 milliards sur les dépenses de fonctionnement
  • 2,6 milliards sur les dépenses d’investissement et d’interventions
  • 0,5 milliard sur les intérêts de la dette souveraine
Les 3 milliards d’euros de recettes supplémentaires seraient obtenus pour 1 milliard par des impôts nouveaux et pour 2 milliards par un renforcement de la lutte contre la fraude et l’optimisation fiscale. Malheureusement, ce calcul semble ignorer totalement les 10 milliards d’euros de hausse pesant sur les ménages l’an prochain :


En examinant le PLF 2014, on se rend compte qu’il n’y aura pas de baisse des dépenses, contrairement à ce qui peut être compris et relaté dans les médias. Quand le gouvernement parle d’économies, il compare l’évolution des dépenses constatée par rapport à l’évolution « tendancielle ». Si les dépenses augmentent moins que prévu, alors l’écart constaté est considéré comme une économie. La dépense publique augmentera en fait de 5 milliards d’euros en volume, au lieu de 20 milliards si aucune mesure d’économie n’était prise. Il y aura donc en fait une augmentation de 0,5% en volume, c’est-à-dire en plus de l’inflation (prévue à 1,3% en 2014), ce qui sera certes un peu moins que les +2 % constatés en moyenne ces dix dernières années. Pierre Moscovici ne manque d’ailleurs pas de souligner que « cela revient à diviser par quatre le rythme d’évolution de la dépense publique ! »

Le phénomène est identique pour l’État, pour qui 9 milliards d’euros d’économies sont annoncés. Bercy estimant pour 2014 l'évolution tendancielle des dépenses de l'État (hors Sécurité sociale) à un peu plus de 7 milliards d’euros, la baisse ‘réelle’ s’établit ainsi en 2014 à 1,5 milliard. Ce qui est « inédit sous la Ve République », ont insisté Pierre Moscovici et Bernard Cazeneuve.
Mais le ministère des finances a ici utilisé une autre astuce pour gonfler artificiellement l’économie : il a surestimé la hausse tendancielle. Ainsi, Bercy estime pour 2014 la hausse tendancielle à 7 milliards d'euros, alors que la Cour des comptes l'évalue à 6 milliards. L'an dernier, l’écart était encore plus important (10 milliards d'euros pour Bercy contre 7 milliards pour la Cour des comptes).

Par ailleurs, le gouvernement communique sur une évolution des dépenses hors charges de la dette et pensions. Si l’on veut mesurer l’effort de maîtrise des dépenses du gouvernement, on peut comprendre la logique de l’exclusion de l’assiette de la charge de la dette (le gouvernement n’a aucun pouvoir pour fixer directement les taux d’emprunt). Mais à ce moment là, pourquoi inclure une baisse de cette même charge de la dette dans le périmètre des économies sur la dépense publique (0,5 milliard d’euros) ?
Il est également critiquable de traiter les pensions comme les intérêts de la dette, c’est-à-dire comme si le gouvernement n’avait aucune prise dessus. En effet, il y a eu récemment une (mini-)réforme des retraites pour laquelle le gouvernement avait l’option de ralentir la revalorisation des pensions. Il n’a certes pas retenu cette option, mais il avait la possibilité de le faire.

De plus, la baisse de 1,5 milliard apparaît comme fictive quand on étudie en détail le PLF 2014 :

BG = Budget Général
PSR : prélèvements sur recettes

On s’aperçoit en effet que ladite baisse est obtenue en excluant les 12 milliards d’euros du programme d’investissements d’avenir (PIA).

Il est également à noter que 6,7 milliards d'euros d’événements exceptionnels de 2013 ont disparu : baisse des dépenses du Mécanisme Européen de Stabilité (MES) pour 3,3 milliards, contrecoup de 1,6 milliard des dépenses pour la Banque Européenne d’Investissement (BEI) et 1,8 milliard suite à la hausse exceptionnelle du prélèvement sur recettes au profit de l’Union Européenne. Là aussi, on peut comprendre la logique de l’exclusion des éléments exceptionnels, mais quand il y en a chaque année, et qui plus est quand leur montant progresse, il serait plus logique de les prendre en compte. Et même en admettant un instant que l’on puisse les exclure, pourquoi alors comparer 2013 avec évènements exceptionnels à 2014 sans évènement exceptionnel ?

Le budget 2014 ne laisse encore apparaître aucune réelle réduction des dépenses. Le rythme de l’augmentation diminue tout de même sensiblement, mais cela ressemble plus à un choix subi pour cause de croissance anémique que délibéré.

Les artifices utilisés sont nombreux pour tenter de montrer la réalité du sérieux budgétaire. Ces efforts sont sans doute destinés à la Commission européenne, qui a donné récemment au gouvernement français un nouveau sursis de deux ans pour faire passer le déficit public sous la barre des 3%. Apparemment ces efforts semblent avoir porté leurs fruits puisque celle-ci a salué le sérieux budgétaire de la France. J’avoue pour ma part être beaucoup moins convaincu que Bruxelles.

Publié initialement sur 24hGold

Réforme des retraites : encore raté

Ce 10 septembre se déroulait à Paris la manifestation contre la réforme des retraites. Pourtant, difficile d’utiliser le terme de réforme puisqu’il s’agit plutôt d’ajustements très limités. Fidèle à son habitude, la CGT avait appelé à manifester avant même de négocier ou de connaître le contenu de la réforme. Mais cette dernière peine à mobiliser contre elle du fait de son aspect consensuel. La CGT, rejointe par FO, FSU, Solidaires et l’UNEF, a donc souhaité élargir le sujet de sa manifestation à d’autres sujets comme l’emploi et les salaires.

Le projet de réforme devrait être présenté au Parlement au début de la session ordinaire, qui débutera le 1er octobre. Si les derniers arbitrages n’ont pas encore été finalisés, les grandes lignes sont connues.

Sans surprise, le tabou de l'âge légal de la retraite ne tombera pas et ne devrait pas progresser au-delà de 62 ans :


L'UMP et le patronat estiment pourtant que les régimes de retraite ne peuvent être équilibrés sans jouer sur ce levier.

Le mode de calcul de la retraite des fonctionnaires sera également inchangé. La piste du rapport Moreau n’a donc pas été retenue et les retraites resteront calculées sur la base des six derniers mois de salaire (sans les primes) pour les fonctionnaires au lieu des 25 meilleures années dans le secteur privé.

L’opportunité de créer un régime de retraite par points a été écartée. Cette réforme aurait pourtant bénéficié d’un large soutien transpartisan chez les électeurs de gauche comme de droite et était même réclamée par la CFDT. Le système par points, qui a l’avantage de la transparence pour les cotisants, a sans doute été jugé trop complexe à mettre en place.

Les pensions des retraités vont aussi être protégées par François Hollande. Pas question d’une revalorisation minorée des pensions, comme pour les retraites complémentaires. Dans ce dernier cas, les pensions Arrco et Agirc n’ont progressé au 1er avril 2013 que de respectivement 0,8% 0,5%. Les deux années suivantes, la revalorisation se fera sur la base d’une inflation minorée de 1,0% (la valeur du point ne pourra pas diminuer en valeur absolue). Mais le Président a tenté de rassurer les Français : « je veux dire aux retraités qu’on ne touchera pas à leurs retraites ».

Il y aura tout de même quelques ajustements dans cette réforme. La durée de cotisation nécessaire pour toucher une retraite sans décote va continuer à progresser. La loi Fillon de 2003 a programmé une hausse de 41 annuités maintenant jusqu’à 41 année ¾ en 2020 :


Le gouvernement compte poursuivre l'allongement au-delà de 2020, au rythme d’un trimestre tous les deux ans. La durée de cotisation nécessaire pour une pension à taux plein augmenterait ainsi à 42 annuités vers 2024 et à 43 ans vers 2035. L’impact de ce point sur les déficits d’ici à 2020 est bien évidemment nul. Pourtant, les déficits risquent de se creuser dangereusement d’ici là :


Les cotisations vont une nouvelle fois être relevées, sans que l’on sache encore exactement dans quelle proportion. Cette solution a l’avantage de pouvoir être introduite progressivement mais va encore augmenter le coût du travail. Une hausse de 0,5 point rapporterait quelque 6 milliards d’euros. Cette hausse va donc s’additionner à celle des retraites complémentaire. Les cotisations pour ces dernières augmenteront en effet de 0,1% au 1er janvier 2014 et au 1er janvier 2015 (40% à la charge du salarié, 60% pour l’employeur).

La seule petite surprise de cette réforme concerne le non alignement du taux de CSG pour les retraités. Les pensions de retraite bénéficient d’un taux favorable par rapport à celui qui pèse sur les revenus du travail qui est de 7,5 %. En effet, le taux pour les retraités, qui est fonction du revenu fiscal de référence, ne peut excéder 6,6% (il existe deux autres tranches à 0% et 3,8%). En fait, à défaut d’alignement, tous les taux devraient progresser, l’écart étant maintenu. Pour un conseiller gouvernemental, « harmoniser les différents taux en plus de l'augmentation, ce serait la double peine pour les retraités ».

Le gouvernement a également ouvert un chantier sur la pénibilité mais a repoussé celui sur les droits familiaux. Cette dernière modification, telle qu’elle était initialement envisagée, n’aurait touché que les futurs retraités et aurait consisté en une réduction des majorations de retraite de ceux qui ont eu au moins trois enfants. Cette remise en cause n’aurait concerné que les hommes (70% de la dépense actuellement) et aurait bénéficié aux femmes dès le premier enfant.

La montagne va donc accoucher d’une souris et le commissaire aux Affaires économiques de la Commission européenne, Olli Rehn, risque fortement d’être déçu. Rappelons qu’un délai de deux ans avait été accordé par la Commission à la France pour respecter la règle des 3% de déficit, en échange de réformes ambitieuse, notamment du système de retraites. Bien sûr il y avait peu d’illusions à se faire avec cette nouvelle réforme des retraites qui s’annonçait déjà très modeste d’après les premières pistes avancées par François Hollande. Mais cette réforme est particulièrement faible et, loin de rééquilibrer le régime, le risque est qu’elle ne puisse même pas ralentir sa dégradation. Les précédentes réformes, déjà bien insuffisantes, avaient été réalisées par la droite et avaient été en leur temps largement critiquées par la gauche. Les socialistes étaient donc particulièrement attendus au tournant. Le moins que l’on puisse écrire est donc qu’ils auront largement échoué.

Publié initialement sur 24hGold

vendredi 2 août 2013

Le livret A, une (autre) exception française


Comme chaque trimestre depuis 2008, les paris étaient ouverts pour savoir à combien allait se situer la nouvelle rémunération du livret A, actuellement fixée à 1,75%. Le débat qui divisait le gouvernement a été tranché : le taux sera de 1,25% à partir du 1er août 2013. Cela constitue un plus bas historique (atteint en 2009 également) depuis sa création en 1818 par Louis XVIII pour solder les dettes héritées des guerres napoléoniennes. Ces paris illustrent qu’en dépit de règles visant à limiter l’interventionnisme sur ce marché de l’épargne, cela reste à ce jour un vœu pieux.

En effet, le gouvernement de Jean-Pierre Raffarin avait tenté de mettre en place un mode de calcul du taux du livret A visant à éviter un interventionnisme politique constant dans ce domaine. Ainsi, depuis le 1er février 2008, le taux du livret A devait être automatiquement défini [1] comme étant égal, après arrondi au quart de point le plus proche ou à défaut au quart de point supérieur, à

< Euribor 3 mois > est la moyenne mensuelle de l’Euribor 3 mois (exprimée avec deux décimales).
< Eonia > est la moyenne mensuelle de l’Euribor de l’Eonia (exprimée avec deux décimales).
L’inflation est la variation sur les douze derniers mois connus de l’indice INSEE des prix à la consommation de l’ensemble des ménages hors tabac (exprimé avec une décimale).
Les données utilisées sont celles relatives au dernier mois pour lequel ces données sont connues.

Las, les politiciens n’ont pas pu s’empêcher d’interférer et ont profité d’une fenêtre laissée par le législateur [2] :
« Toutefois, lorsque, à l'occasion de son calcul, la Banque de France estime que des circonstances exceptionnelles justifient une dérogation à l'application de l'un ou de plusieurs des nouveaux taux calculés selon les règles fixées au I du présent règlement, ou que l'application de la règle mentionnée au I  1° du présent règlement conduit à un nouveau taux des « livrets A » (Arrêté du 28 juillet 2008) ne permettant pas de préserver globalement le pouvoir d'achat des épargnants, le Gouverneur transmet l'avis et les propositions de taux de la Banque de France au ministre chargé de l'économie, président du Comité de la réglementation bancaire et financière. Dans ces cas, les taux sont maintenus à leur niveau antérieur et le Comité de la réglementation bancaire et financière examine l'opportunité de les modifier. »

Les ministres de l’économie successifs ne se sont pas privés d’exploiter cette faille. Sur les 23 fixings depuis sa mise en place, le gouvernement n’a suivi la formule qu’à 7 reprises. Il a dérogé à la règle 10 fois à la hausse (avec jusqu’à 1,25% d’écart) et 6 fois à la baisse :


Ainsi, Christian Noyer (gouverneur de la Banque de France) a donné son accord le 12 juillet dernier à ce que l’exécutif déroge à l'application de la formule mathématique. L’application de celle-ci aurait impliqué un taux de 1,00%. Pour le Gouverneur, cela « conduirait à une forte variation et à un niveau inédit de la rémunération du Livret A ». Sa recommandation était de fixer le taux à 1,25 %, alors que l’Élysée était favorable à une baisse moins brutale avec un taux de 1,50%. Le choix est cornélien : baisser le taux est la certitude de mécontenter un produit très populaire chez les Français (63,3 millions de livrets A ouverts à fin 2012). À l’inverse, les crédits pour les logements sociaux ou les crédits à très long terme de la CDC aux collectivités sont fonction du taux du livret A. Ainsi Pierre Moscovici s’est-il réjoui d’une baisse qui « engendre une économie de près de 600 millions d'euros en année pleine pour les organismes de logement social » et qui crée « un choc d'offre pour le logement social, pour la rénovation thermique, et l'investissement des collectivités locales ».

Cette décision va donc impacter les 262 milliards d'euros d’encours déposés sur le livret A. Longtemps réservée à La Poste (La Banque postale) et à la Caisse d'épargne [3], sa distribution s’est élargie à la concurrence depuis le 1er janvier 2009. L’encours de 139 milliards d’euros à fin 2008 aura donc presque doublé en un peu plus de 5 ans. Le taux du livret A influe en outre directement [4] sur la rémunération d’autres produits d’épargne réglementée [5] comme le Livret d'épargne populaire (LEP), le Livret de développement durable (LDD) et le Compte épargne logement (CEL), soit 445 milliards d’euros d’épargne :


De plus, le niveau des taux de ces livrets impacte fortement, bien que de manière indirecte, les rémunérations proposées sur l’ensemble du reste de l’épargne bilancielle (livrets ou comptes à terme principalement). C’est assez dramatique dans la mesure où cela empêche les mécanismes de marché de fonctionner. En effet, le taux d’intérêt offert pour les dépôts et les crédits est censé résulter d’un rapport entre l’offre (des épargnants) et la demande (des emprunteurs). Avec les mécanismes de marché classiques, une augmentation de la demande des crédits conduit à une augmentation des taux de ceux-ci, alors qu’une baisse a l’effet opposé. Mais ces mécanismes de marché ayant ainsi été désactivés, l’autorégulation ne peut plus fonctionner.

L’économie planifiée se manifeste par une fixation (ou un encadrement) des prix par l’autorité centrale, et de tous les prix celui de l’argent (le taux d’intérêt) est sans doute le plus important. Sa manipulation, que ce soit par un législateur ou par une banque centrale, aboutit à la transmission d’informations falsifiées. Les investissements se font alors sur une perception erronée de la réalité, ce qui débouche sur une mauvaise allocation des capitaux. L’école autrichienne nous a ainsi enseigné que des taux d’intérêts maintenus artificiellement bas favorisaient la formation de bulles, qui sont destinées à éclater et provoquer des crises. La crise immobilière aux États-Unis en est une illustration récente des plus notables.

Plus de la moitié des dépôts des français est ainsi orientée vers des produits d’épargne réglementée. De plus, la rémunération de ces dépôts est décidée ou encadrée par le gouvernement, ce qui détruit les mécanismes de marché. Même si une formule avait été introduite pour singer les mécanismes de marché et empêcher les politiciens d’intervenir, ces derniers y ont dérogé dans plus de deux tiers des cas. L’épargne bancaire française symbolise ainsi parfaitement l‘interventionnisme politique français, la méfiance envers l’économie de marché et l’attirance pour l’économie administrée.

[1] Règlement n°86-13 du 14 mai 1986 relatif à la rémunération des fonds reçus par les établissements de crédit.
[2] cf. [1]
[3] Le Crédit mutuel pouvait distribuer le Livret bleu, qui présentait les mêmes caractéristiques.
[4] cf. [1]
[5] L’« épargne réglementée » est un terme générique pour désigner les dépôts rémunérés selon un taux fixé par l'État. Ces dépôts bénéficient en outre d’une fiscalité favorable (soit aucune, soit uniquement les prélèvements sociaux qui sont actuellement à 15,5%).

Publié initialement sur 24hGold

dimanche 28 juillet 2013

Guerre monétaire : à qui gagne perd

La guerre des changes semble déclarée. Le postulat de départ de ses défenseurs : une monnaie forte nuirait à l’économie, et une relance de cette dernière passerait inévitablement par une dévaluation. Si cette thèse ne fait pas l’unanimité, elle semble communément admise et de nombreux gouvernements semblent vouloir s’engager dans cette voie.

Cette opinion est en tout cas largement partagée en France parmi les partis politiques. Pour le Front National, « le taux de change de l’euro est beaucoup trop élevé pour la France, accélérant les délocalisations et la désindustrialisation de notre pays ». Le Parti de gauche veut s’attaquer à l’euro fort, qu’il appelle «euro Merkel».

Cette opinion est également partagée au sommet de l’État et par plusieurs membres du gouvernement. Arnaud Montebourg, ministre du redressement productif, pour qui « l'euro est trop haut par rapport à ce que l'économie européenne, pas seulement française, est en droit d'attendre », est (pour une fois) sur la même longueur d’onde que Pierre Moscovici, ministre de l’économie et des finances, qui s'inquiète que l’euro soit « fort, peut-être trop fort ». Seul l’UMP n’en fait pas le bouc émissaire des malheurs de la France, mais elle reste muette sur ce sujet.

Les critiques sont d’autant plus importantes que la zone euro semble parmi les moins actives dans cette guerre. La banque HSBC a ainsi évalué le degré de participation à cette guerre des changes :

On le voit, dans tous les pays étudiés la guerre s’est intensifiée, et il apparaît que, malgré une plus grande activité qu’en février 2012, la zone euro reste ‘à la traîne’ (si l’on considère qu’être très actif dans ce domaine est une bonne chose).

La question du niveau de l’euro par rapport aux autres monnaies est légitime, mais il est difficile de savoir s’il y a surévaluation, et si oui de combien. On peut tout de même formuler quelques remarques et apporter des éléments de réflexion.

Tout d’abord, le commerce de la zone euro ne semble pas affecté puisqu’elle dégage un excédent commercial assez conséquent (81,8 milliards d’euros en 2012).
Au mois de mars 2013, l’excédent atteignait même son niveau record avec 22,9 milliards d’euros, pour atteindre 14,1 puis 15,2 milliards d’euros les deux mois suivants. Il est vrai que ce chiffre agrégé cache de grandes disparités, notamment entre les forts excédents allemands et les importants déficits français.
Le déficit de la balance commerciale française atteint 63,3 milliards d’euros sur les 12 derniers mois, mais quand on regarde le solde avec nos principaux partenaires commerciaux, il semble difficile d’incriminer l’euro :

On observe que parmi les sources de déficits de la balance commerciale se trouvent de nombreux producteurs d’énergie. Cette impression est confirmée quand on regarde le détail des déficits par produit :

Les hydrocarbures naturels et les produits pétroliers représentent un déficit cumulé de presque 70 milliards d’euros. Il y a nécessité d’importer ces matières premières, capitales pour nos économies, donc si l’euro devenait plus faible, la facture énergétique serait d’autant plus élevée et pénaliserait les citoyens comme de nombreuses entreprises.

Regardons l’évolution du taux de change de l’euro depuis son lancement (en janvier 1999) par rapport à plusieurs monnaies parmi les plus importantes : le dollar américain, le franc suisse, la livre sterling, le yen et le renminbi :
Une base 100 est indiquée en janvier 1999. Un niveau supérieur à 100 s’interprète comme une appréciation de la monnaie par rapport à l’euro.

On voit que les devises suisses et japonaises se sont fortement appréciées, ce qui a entraîné un certain interventionnisme. La Banque nationale Suisse (BNS) avait établi en septembre 2011 un seuil de 1,20 CHF/€ au-delà duquel sa monnaie ne serait pas autorisée à se déprécier. Mais le prix à payer fut lourd. La BNS a ainsi dû acheter près de 200 milliards d’euros en obligations d’États (principalement françaises et allemandes). Son bilan atteint désormais plus de deux-tiers du PIB de la Suisse (400 Mds CHF contre 580 Mds CHF). Comme déjà évoqué, l’interventionnisme de la Banque du Japon (BoJ) est également important et son mandat est même étendu depuis l’élection de Shinzo Abe (achat d’obligations souveraines, taux maintenus artificiellement bas, objectifs d’inflation relevés…). Les résultats sont d’ailleurs spectaculaires puisque, depuis moins d’un an, le yen s’est déprécié par rapport à l’euro de plus d’un quart de sa valeur.

On note que le plus important pays excédentaire par rapport à la France, c’est-à-dire la Chine, a vu sa devise s’apprécier par rapport à l’euro. La plus forte dépréciation est constatée pour la livre sterling, alors que c’est avec le Royaume-Uni que le plus gros excédent commercial est dégagé.

L’euro faible semble donc être une solution illusoire. Les importations seraient renchéries, ce qui diminuerait encore le pouvoir d’achat. Les exportations seraient certes favorisées, mais le niveau du taux de change ne semble pas déterminant pour la balance commerciale. De plus, les banques centrales qui se sont engagées dans cette guerre des devises ont gravement alourdi leurs bilans. Ce qui compte pour les investisseurs, c’est sans doute plus la stabilité d’une monnaie que son niveau absolu.

Publié initialement sur 24hGold

samedi 13 juillet 2013

Déblocage de l’épargne salariale : une fausse bonne idée

François Hollande a proposé fin mars de permettre le déblocage anticipé de l’épargne salariale des Français et espère ainsi stimuler l’économie. On peut d’abord noter que le timing de l’annonce était une nouvelle fois dramatique, puisqu’il s’agissait de la période durant laquelle l’attention médiatique était tournée sur le rapport de Karine Berger et Dominique Lefebvre qui insistait sur l’importance de l’épargne longue.

Pour les modalités d’application, et sous réserve de revirement lors de la publication des décrets, les salariés pourront retirer jusqu’à 20 000 euros, en une fois, pendant le deuxième semestre 2013. Ils n’auront en outre pas à justifier de l’utilisation qui en sera faite [1]. Par ailleurs, les fonds versés depuis le début 2013 ne seront pas éligibles à ce retrait anticipé qui ne concernerait que les PEE (Plan d'épargne entreprise), et pas les PERCO (Plan d'épargne pour la retraite collectif).

L’épargne salariale est alimentée par la participation, l’intéressement, des versements volontaires du salarié et le plus souvent un abondement de l’entreprise. Voici un historique des flux versés :


Les fonds placés sur le PEE sont bloqués pendant cinq années alors que ceux dans le PERCO ne peuvent être récupérés avant la retraite. Il existe toutefois des cas de déblocage anticipés, plus nombreux pour le PEE que pour le PERCO, parmi lesquels on trouve notamment l’achat d’une résidence principale :


L’épargne salariale totale, qui concerne environ 12 millions de salariés et dont les encours atteignaient à fin 2012 près de 95 milliards d’euros, est majoritairement investie dans les PEE :


Le PERCO est en effet un produit plus récent que le PEE :


Utiliser l'épargne salariale pour relancer l’économie est une recette assez ancienne et n’est en fait qu’une énième tentative de relance par la consommation, actuellement atone. En 1994 et 1996 des déblocages avaient été autorisés, mais ils étaient conditionnés à l'achat d'une voiture. En 2004 et en 2008, d’autres déblocages ‘exceptionnels’ étaient possibles, tout en ne dépassant pas 10 000 euros. Si 7 milliards d’euros avaient été débloqués en 2004, 2008 fut moins fructueux avec un total de 3,9 milliards (contre un objectif de 15 milliards).

Que va devenir l’épargne débloquée ? Il est fort probable que seule une part minoritaire sera réellement consommée, même si une anticipation de la hausse de la TVA au 1er janvier 2014 influera positivement sur la consommation. Cela ne serait pas négligeable (même si l’impact serait tout de même limité) à l’heure où les recettes fiscales sont moins élevées que prévu puisque les prévisions pour 2013 viennent d’être révisées à la baisse de 8 milliards d’euros (dont 4,5 pour la TVA).

La majorité des fonds débloqués devrait ainsi être redirigée vers d’autres produits d’épargne plus liquides comme les livrets réglementés, dont les intérêts ne sont pas fiscalisés. Le livret A et le LDD devraient par exemple largement en profiter, malgré une baisse prévisible de leur rémunération au 1er août. Le premier a vu récemment son plafond augmenté à deux reprises : 19 125 euros au 1er octobre 2012 puis 22 950 euros au 1er février 2013. Le plafond du second a été doublé de 6 000 à 12 000 euros au 1er octobre 2012.

Ce changement d’allocation va être dommageable pour le financement de l’économie. En effet, cela diminuera les placements à long terme pour augmenter les ressources gérées par la Caisse des dépôts et consignations (qui centralise partiellement les dépôts du livret A et du LDD). Or cette dernière n’investit pas que dans le logement social, elle possède un portefeuille non négligeable d’obligations souveraines (56 milliards d’euros à fin 2011). Cela créera un nouvel effet d’éviction pour le financement des entreprises.

Cette mesure poussée par François Hollande aura donc pour seul effet positif, dans le meilleur des cas, une légère réduction du déficit. Par contre, elle risque de pénaliser une nouvelle fois l’investissement à long terme et le financement de l’économie.

[1] La réserve n'était pas inutile pour cet article rédigé antérieurement à la publication du décret. D'après ce dernier, le déblocage devra "financer l'achat d'un ou plusieurs biens, en particulier dans le secteur de l'automobile, ou la fourniture d'une ou plusieurs prestations de service".  Il est donc conseillé de conserver les factures en cas de contrôle de l’administration fiscale.

Publié initialement sur 24hGold

samedi 8 juin 2013

Austérité : pour les ménages, pas pour l’État

Jamais depuis le début de la crise n’avons-nous autant entendu parler d’austérité. À chaque jour son nouvel article dénonçant cette prétendue austérité. Ainsi dans Les Echos du 6 mai pouvait-on lire un article intitulé « Bruxelles arrête de donner la priorité à l'austérité ». Cette fameuse austérité serait un remède pire que le mal, administré à toujours plus de pays de l’Union européenne et les rendant encore plus malades.

Le même journal titre aussi que « Le gouvernement des Pays-Bas met un coup d'arrêt à la politique d'austérité », ce qui signifie qu’il abandonne son objectif de ramener son déficit public sous le seuil des 3 % du PIB en 2014. L’austérité supposée ne consistait même pas à avoir un budget à l’équilibre, mais à passer sous le seuil des 3 % du PIB (et non du budget !).

De même on apprend qu’« au Portugal, l'austérité s'accentue encore », avec un objectif de déficit inférieur à 5,5 % du PIB imposé par la troïka. On plonge même parfois dans l’horreur pour certains pays : « Suicides, criminalité, santé... l'austérité engendre un drame social en Grèce ».

Devant de tels échecs, la sentence est tombée : « Pour l'OFCE, la politique d'austérité de Bruxelles est un échec ». Diagnostic similaire du président de la Commission, Jose Manuel Barroso, pour qui la politique de rigueur a « atteint ses limites ». De nouveaux délais sont ainsi accordés à certains États (France, Espagne et Pays-Bas), ce qui provoque l’ire de certains conservateurs et libéraux allemands, étonnés par tant de mansuétude. Ainsi, pour Michael Stubgen, responsable des questions européennes du groupe parlementaire CDU-CSU : « C'est un mauvais signal [...] allonger le délai, c'est simplement dire continuez comme cela ».

Ce (nouveau) sursis de deux ans se fait en échange de réformes structurelles, bien que la Commission n'ait en fait aucun pouvoir de contrainte. Selon Nicolas Véron, économiste au think tank Bruegel, « le Portugal l'a intégré, la France pas du tout, et l'Italie et l'Espagne naviguent entre les deux ».

Le premier ministre portugais, Pedro Passos Coelho a en effet annoncé des mesures draconiennes comme le report de l'âge du départ à la retraite à taux plein à 66 ans, l’allongement du temps de travail de 35 à 40 heures pour les fonctionnaires et la réduction de leur nombre de 30 000 sur un total d'environ 700 000 (sur la base du volontariat).

Au contraire, le gouvernement français préfère prendre son temps, et ce d’autant que les conditions d’emprunt sont actuellement au plus bas pour l’État français. Le ministre de l'Économie, Pierre Moscovici, peut se réjouir : « dans l'équilibre entre la réduction des déficits et le soutien à la croissance, c'est désormais le soutien à la croissance qui l'emporte ». Mais l’austérité en France n’est que de façade, et son opposition avec la croissance est factice. Du côté français, c’est toujours le déni de réalité, le même qui a conduit à bâtir le budget sur des hypothèses fantaisistes, qui sont déjà caduques.

Même si le commissaire aux Affaires économiques, Olli Rehn, insiste sur le fait que la mise en œuvre de réformes « est au moins aussi important que la poursuite de l'assainissement budgétaire », les mesurettes annoncées par François Hollande n’ont pas convaincu grand monde à Bruxelles, et surtout pas lui, qui attend plus d’ambition dans des dossiers comme « le marché du travail, le système de retraites et l'ouverture à la concurrence de certaines professions ou de certains marchés ». Bruxelles n’est en outre pas beaucoup plus optimiste pour les déficits, et ses prévisions divergent sérieusement de celles du gouvernement français :


J’avais déjà écrit il y a un an environ sur l’inexistence de la prétendue austérité qui aurait frappé l’Union européenne et plus particulièrement la zone euro. C’est donc l’occasion de faire le point et d’actualiser les données et de voir si l’austérité tant décriée avait fini par arriver. Tout d’abord, rappelons la définition de l’austérité donnée par le wiktionnaire. Il s’agit d’une « politique visant à réduire la dépense publique ». Regardons donc l’évolution des dépenses publiques depuis 2006, en euros courants [1] et en pourcentage du PIB, pour la zone euro (en agrégat), la France et l’Allemagne (les deux économies les plus importantes), les Pays-Bas (cités comme ayant connu l’austérité) et les PIIGS [2] :


Étudions également l’évolution entre 2011 et 2012 de leurs dépenses, recettes et déficits :  
  
Source : Eurostat

La dépense publique a ainsi progressé de 75,5 milliards d’euros en zone euro l’année dernière. La dépense publique française en est la principale contributrice et atteint un record de 56,8 %, ce qui la place en leader dans la zone euro et en seconde position (derrière le Danemark) dans l’Union européenne. Ce record devrait d’ailleurs tomber dès cette année en dépassant les 57 %.

Pour autant, les citoyens français n’en profitent pas dans leur grande majorité. Ceux-ci ont vu leur pouvoir d’achat régresser pour la première fois en 30 ans (c’est la troisième baisse depuis 1960, avec 1983 et 1984). Cette diminution, qui s’élève à 0,9 % selon l’INSEE, atteindrait même 3,1 % selon Challenges. Cette perte de pouvoir d’achat a été ressentie par 79 % des Français, et ils sont 59 % à s’attendre à ce que cela continue.

Les seuls pays dans lesquels la dépense publique a diminué (en euros courants) de 2011 à 2012 sont la Grèce, l’Irlande et la Portugal. Exprimé en pourcentage de PIB, la dépense publique a diminué en Allemagne, en Irlande et au Portugal, tout en restant très supérieure à son niveau de 2006 pour ces deux derniers (respectivement 7,7 et 2,2 points). Seule l’Allemagne a réduit son niveau de dépense publique par rapport à 2006 (de 45,3 % à 45,0 %), tout en parvenant à dégager un excédent budgétaire et en atteignant un taux de chômage deux fois inférieur à celui en France. À l’inverse, la Grèce et l’Espagne ont considérablement augmenté leur niveau de dépense publique (de respectivement 9,5 et 8,7 points) et atteignent des niveaux historiques (54,8 % et 47,0 %). De manière parallèle, leurs déficits ont explosé (-10,0 % et -10,6 % du PIB !), ainsi que le chômage (au-delà de 25 %).

On remarque également que la réduction du déficit de la zone euro est minime (de 4,1 % à -3,7 %), et qu’elle s’est faite principalement grâce à une augmentation des recettes, et donc de la pression fiscale.

Si les drames sociaux et humains sont bien réels, ils ne sont en aucun cas dus à une prétendue austérité, malgré les accusations régulières dont elle est victime. Il s’agit d’une fausse austérité, ou ‘faustérité’ pour reprendre le titre du débat organisé ce 15 juin à Paris par le média Contrepoints. Le niveau de dépense publique atteint des records dans la zone euro et particulièrement en France, où le pouvoir d’achat baisse. Si l’austérité existe, elle est pour les citoyens et non pour les États. Comme l’exemple allemand le démontre, l’équilibre des comptes peut s’accompagner d’un taux de chômage faible. À l’inverse, des dépenses publiques élevées avec de très forts déficits peuvent coexister avec des niveaux de chômages très importants.

[1] Les prix courants sont les prix tels qu'ils sont indiqués à une période donnée, ils sont dits en valeur nominale. Les prix constants sont les prix en valeur réelle c'est-à-dire corrigés de la hausse des prix par rapport à une donnée de base ou de référence.
[2] PIIGS est un acronyme pour Portugal, Irland, Italy, Greece et Spain.

Publié initialement sur 24hGold